Vender el 100 % de las participaciones sin IVA: cuándo hay «unidad económica autónoma»
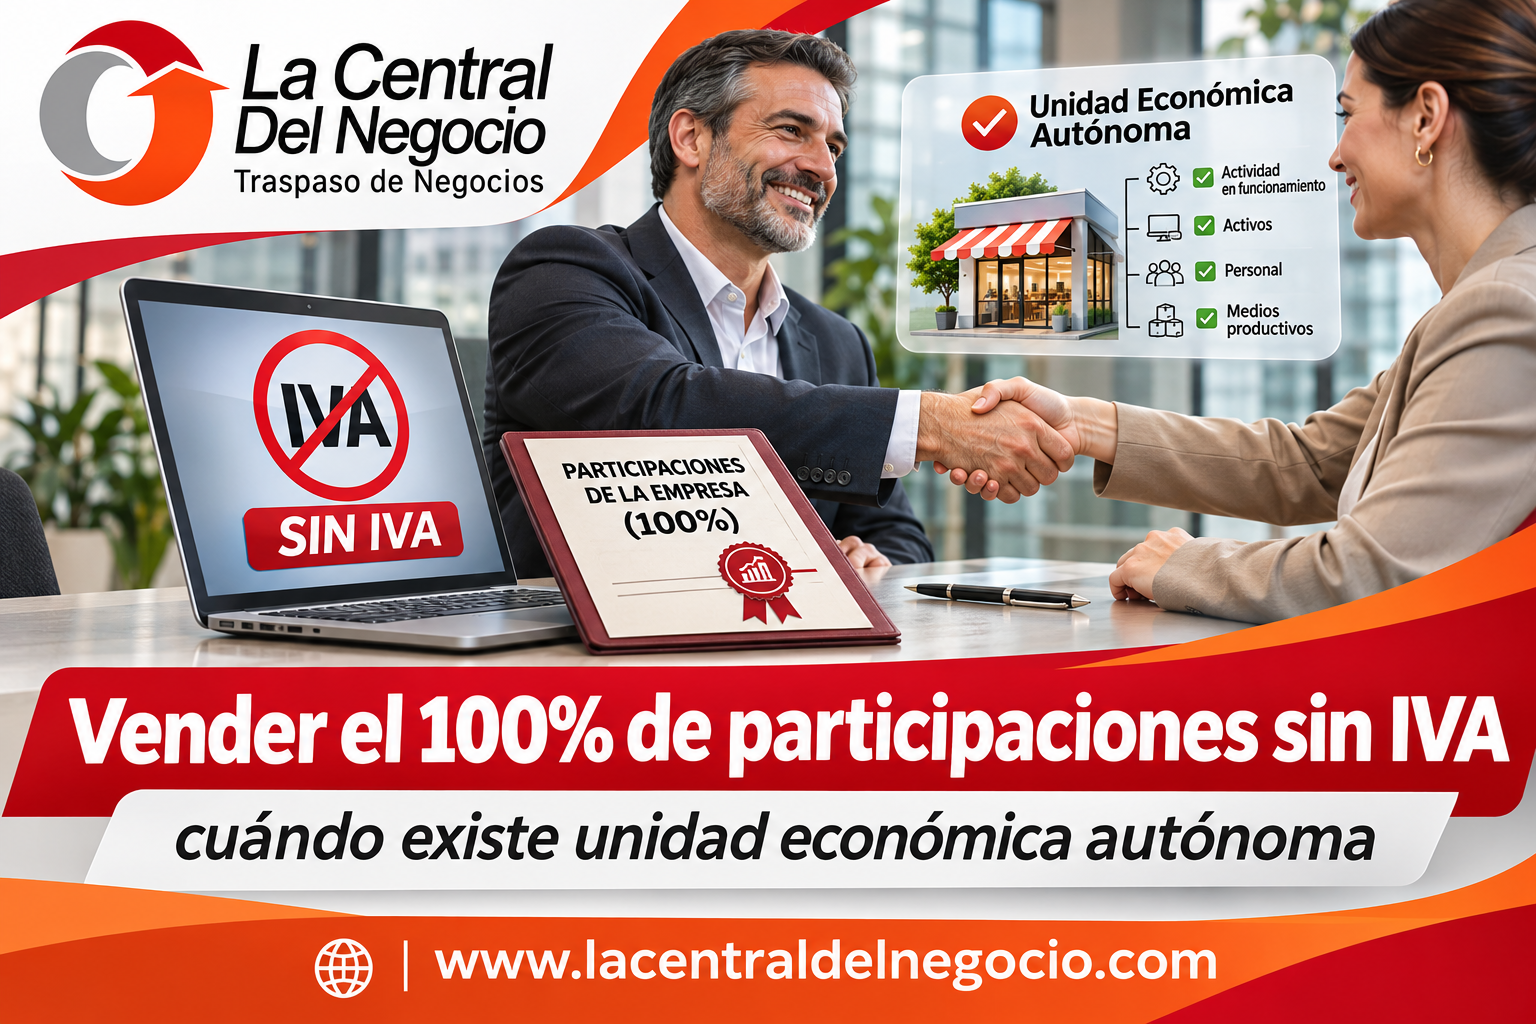
Vender el 100 % de las participaciones de una sociedad puede quedar fuera del IVA cuando lo que realmente cambia de manos es una «unidad económica autónoma», un negocio capaz de funcionar por sí mismo. Es un criterio de primer orden para quien va a comprar o vender una empresa, porque decide cómo se estructura y cuánto se paga de impuestos en la operación. La Dirección General de Tributos lo ha confirmado en dos consultas vinculantes recientes (V1033-26 y V1305-26), asumiendo la doctrina del Tribunal Supremo. En La Central del Negocio lo explicamos en claro, porque condiciona la operación antes de firmar.
La clave: no hay una regla automática. Transmitir todas las participaciones puede no estar sujeto a IVA, pero solo si se transmite indirectamente una unidad económica autónoma (medios materiales y humanos que permiten seguir la actividad). Hay que analizar la operación caso a caso antes de firmar.
¿Qué dice la DGT y en qué se apoya?
La Dirección General de Tributos, en las consultas vinculantes V1033-26 y V1305-26, asume la doctrina del Tribunal Supremo (sentencia de 11 de marzo de 2026) y admite que la transmisión de la totalidad de las participaciones de una sociedad pueda considerarse no sujeta al IVA, al amparo del artículo 7.1.º de la Ley del IVA, cuando lo que se transmite indirectamente es una unidad económica autónoma capaz de desarrollar por sí misma una actividad empresarial.
Dicho de otro modo: si al comprar las participaciones el adquirente se hace, de facto, con un negocio en marcha (con sus medios para seguir operando), esa transmisión puede tratarse como la de un patrimonio empresarial autónomo, que el artículo 7.1.º deja fuera del IVA.
¿Qué es una «unidad económica autónoma»?
Es un conjunto de elementos —materiales y, en su caso, humanos— que, considerados en su conjunto, permiten desarrollar una actividad empresarial por sí mismos. No basta con transmitir activos sueltos: tiene que transmitirse algo que funcione como negocio. Esa es la línea que separa una operación no sujeta de otra que sí tributa.
¿Cuándo NO se aplica? Los límites de la DGT
La propia Dirección General fija límites. El criterio no vale para cualquier venta de participaciones. Hay que vigilar especialmente:
| Supuesto | Qué hay que vigilar |
|---|---|
| Ventas parciales | Transmitir solo una parte de las participaciones puede no equivaler a transmitir la unidad económica |
| Compras por varios adquirentes | Si el negocio se reparte entre varios compradores, puede romperse la idea de unidad autónoma |
| Transmisiones escalonadas | Vender en varios tramos a lo largo del tiempo puede impedir tratar la operación como una sola transmisión de patrimonio |
Por eso la forma en que se diseña la operación —en un solo acto o en varios, a uno o a varios compradores— cambia el resultado fiscal. No es un detalle: es la diferencia entre pagar IVA o no.
¿Y el resto de impuestos? IRPF e ITP
Que una operación no esté sujeta a IVA no significa que no pague nada. Hay que mirar el conjunto:
- IRPF (o Impuesto sobre Sociedades) del vendedor: la venta genera una ganancia patrimonial que tributa.
- ITP y AJD: según cómo se articule la operación y qué se transmita, puede entrar en juego el Impuesto sobre Transmisiones Patrimoniales.
La planificación correcta analiza los tres impuestos a la vez. Mirar solo el IVA lleva a sorpresas.
¿Por qué me importa si voy a comprar o vender una empresa?
Porque condiciona el precio neto y la forma jurídica de la operación. Estructurarla bien puede ahorrar el IVA; estructurarla mal puede obligar a pagarlo o a discutir con Hacienda después. Y esto se decide antes de firmar, no cuando llega la liquidación. Si quieres la versión práctica y menos técnica, la tienes en nuestro artículo «Vender tu empresa sin pagar IVA».
Montar de cero vs. comprar un negocio en marcha: cuando compras participaciones de una empresa que ya funciona, no solo adquieres activos: adquieres una unidad en marcha con su clientela, sus contratos y su equipo. Eso es precisamente lo que puede hacer la operación no sujeta a IVA, y también lo que la hace más valiosa que empezar de cero.
Qué debes hacer ahora
- Antes de firmar, analiza si lo que se transmite es una unidad económica autónoma o solo activos sueltos.
- Revisa el diseño de la operación: en un acto o escalonada, a uno o a varios compradores.
- Calcula el conjunto fiscal: IVA, IRPF/Sociedades e ITP, no solo uno de ellos.
- Deja por escrito el criterio aplicado y su base (DGT V1033-26 / V1305-26) para respaldar la operación.
- Hazlo con asesoramiento antes de la firma, no después.
En La Central del Negocio estructuramos compraventas de empresas y traspasos de negocio cuidando la fiscalidad desde el primer día, con el apoyo jurídico de Asesoría Edac. Si vas a comprar, mira los negocios en traspaso disponibles en lacentraldelnegocio.com; si estás pensando en vender el tuyo, lo valoramos sin coste. Llámanos al 930 153 772 o escríbenos por WhatsApp al 626 540 364.
Preguntas frecuentes
¿Vender el 100 % de las participaciones siempre está libre de IVA?
No. Solo puede quedar no sujeto cuando se transmite indirectamente una unidad económica autónoma capaz de funcionar por sí misma. Hay que analizarlo caso a caso.
¿Qué es una unidad económica autónoma a efectos de IVA?
Un conjunto de medios materiales y humanos que permiten desarrollar una actividad empresarial por sí mismos. No basta con transmitir activos sueltos.
¿En qué norma se apoya este criterio?
En el artículo 7.1.º de la Ley del IVA, interpretado por el Tribunal Supremo (sentencia de 11 de marzo de 2026) y asumido por la DGT en las consultas vinculantes V1033-26 y V1305-26.
¿Si vendo solo una parte de las participaciones también aplica?
No necesariamente. Las ventas parciales, a varios compradores o escalonadas pueden impedir tratar la operación como transmisión de una unidad económica autónoma.
¿No pagar IVA significa no pagar impuestos?
No. La operación puede generar ganancia patrimonial (IRPF o Sociedades) y, según cómo se articule, ITP y AJD. Hay que analizar el conjunto.
¿Esto afecta a quien compra el negocio?
Mucho. Condiciona el precio neto y la forma de la operación. Comprar bien estructurado evita pagar IVA de más y problemas posteriores con Hacienda.
¿Cuándo debo decidir la estructura de la operación?
Antes de firmar. La tributación depende del diseño de la compraventa, y una vez firmada es muy difícil corregirla.
¿Vas a comprar o vender una empresa? En La Central del Negocio lo estructuramos para que pagues lo justo. Mira los negocios en traspaso en lacentraldelnegocio.com o llámanos al 930 153 772 (WhatsApp 626 540 364).