Traspaso o M&A: diferencias y cuál conviene al comprar o vender un negocio
En resumen: un traspaso suele referirse a la transmisión de un negocio operativo, frecuentemente ligado a un local. Las operaciones de M&A (fusiones y adquisiciones) incluyen compraventas de sociedades, adquisiciones de activos, entrada de inversores y fusiones. No son categorías excluyentes: una compra de negocio mediante transmisión de activos también puede estructurarse como M&A. La forma elegida afecta a la valoración, los contratos, los impuestos y los riesgos.
Si estás pensando en vender una empresa o traspasar un negocio, elegir la estructura de la operación es tan importante como negociar el precio. No se estudia igual la transmisión de una cafetería con un contrato de alquiler que la venta de una sociedad con varias líneas de negocio, personal, deuda y contratos a largo plazo.
En La Central del Negocio acompañamos operaciones de compraventa y traspaso, con apoyo jurídico y fiscal de Asesoría Edac. Te explicamos qué significa cada concepto y qué deberías revisar antes de firmar.
¿Qué es un traspaso de negocio?
Habitualmente, se llama traspaso a la transmisión de un negocio en funcionamiento: instalaciones, mobiliario, fondo de comercio, existencias si se pacta, y los derechos o contratos que puedan transmitirse. Es frecuente en hostelería, comercios, peluquerías y otros negocios situados en locales arrendados.
Pero no todo pasa automáticamente al comprador. Las licencias pueden exigir comunicación o trámites administrativos, los contratos pueden limitar su cesión y el arrendamiento debe revisarse conforme a su clausulado y la normativa aplicable.
¿Qué ocurre si el local es alquilado?
El artículo 32 de la Ley de Arrendamientos Urbanos regula la cesión y el subarriendo en locales de uso distinto de vivienda. No obstante, el régimen contractual puede alterar las condiciones legales supletorias. Antes de fijar el precio deben comprobarse la duración, renta, garantías y condiciones de cesión del alquiler.
¿Qué es M&A y cómo se compra una empresa?
M&A significa mergers and acquisitions, es decir, fusiones y adquisiciones. Abarca operaciones de diferentes tamaños, incluidas compraventas de pymes. Las dos estructuras de adquisición más conocidas son:
- Share deal: se adquieren participaciones o acciones de la sociedad. La empresa sigue siendo titular de sus activos y obligaciones, por lo que quien la compra queda expuesto económicamente a su situación patrimonial y a sus contingencias.
- Asset deal: se adquieren activos seleccionados o un conjunto organizado que constituye una actividad o unidad productiva. No significa que todos los riesgos anteriores desaparezcan: pueden operar sucesiones laborales, tributarias o reglas especiales.
También son operaciones de M&A la entrada de un socio inversor, una fusión, la compra por un grupo del mismo sector y determinadas estrategias de crecimiento mediante adquisiciones sucesivas (build-up).
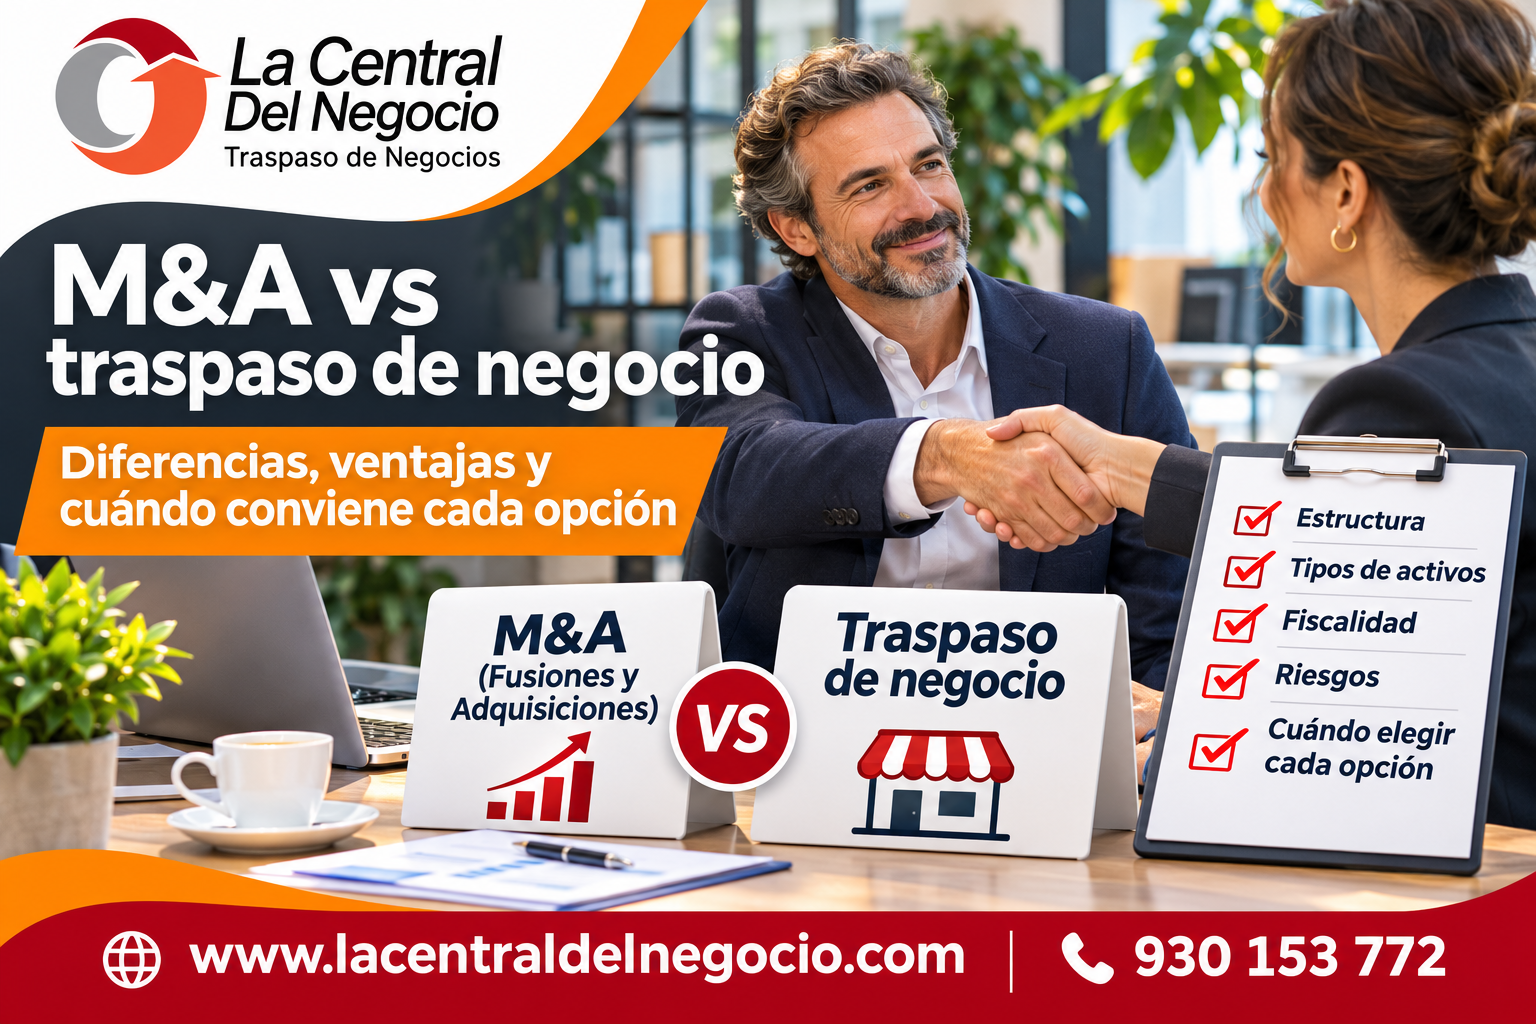
Traspaso de negocio vs. M&A: tabla comparativa
| Aspecto | Traspaso habitual | M&A |
|---|---|---|
| Objeto | Negocio operativo y elementos pactados | Participaciones, activos, unidad productiva o integración societaria |
| Documentación | Alquiler, licencias, inventario, contratos, situación laboral | Además, cuentas, deuda, fiscalidad, contratos, riesgos y gobierno corporativo |
| Valoración | Resultados, ubicación, clientela, equipamiento y continuidad | Flujos de caja, EBITDA normalizado, múltiplos, deuda y caja, entre otros |
| Precio y garantías | Precio pactado y posibles aplazamientos | Puede incorporar ajustes, retenciones, earn-out y garantías |
| Riesgos | Contratos, licencia, trabajadores, deudas y continuidad | Contingencias societarias, fiscales, laborales, financieras y comerciales |
¿Cómo se valora un traspaso frente a una empresa?
En un traspaso se estudian factores como facturación y margen demostrables, ubicación, arrendamiento, inversión necesaria, licencias, reputación y estabilidad de la clientela. En una compraventa de empresas suele utilizarse además el EBITDA normalizado y comparar operaciones similares, junto con métodos basados en los flujos de caja esperados.
El EBITDA no es el dinero que queda en caja ni garantiza un valor concreto. En una adquisición de participaciones hay que distinguir el valor de empresa del valor de las participaciones, teniendo en cuenta deuda, tesorería y otros ajustes pactados.
Due diligence: qué revisar antes de comprar
La due diligence es una revisión previa que identifica riesgos y permite fijar condiciones contractuales. Su profundidad depende del tamaño y características de la operación.
- Finanzas: estados contables, rentabilidad, deuda, circulante y previsiones.
- Fiscalidad: declaraciones, inspecciones, aplazamientos y posibles responsabilidades del adquirente.
- Laboral: plantilla, contratos, antigüedad, litigios y posible sucesión de empresa.
- Jurídico y comercial: poderes, arrendamientos, licencias, contratos, propiedad intelectual y dependencia de clientes o proveedores.
- Operativa: procesos, equipamiento, inversiones pendientes y dependencia del vendedor.
Especialmente relevante: el artículo 44 del Estatuto de los Trabajadores puede imponer subrogación laboral cuando se transmite una entidad económica que mantiene su identidad. No basta con pactar que el comprador no asumirá trabajadores para excluir la aplicación de la ley.
¿Qué impuestos se pagan en un traspaso o en una operación de M&A?
La fiscalidad depende del objeto transmitido, de quién vende y de la estructura jurídica elegida. En particular, la transmisión de un conjunto de medios capaz de constituir una unidad económica autónoma puede quedar no sujeta al IVA por el artículo 7.1 de la Ley del IVA, si concurren sus requisitos. Esto no convierte automáticamente la operación en exenta de todos los impuestos.
La compraventa de participaciones tiene reglas específicas, distintas de las aplicables a la transmisión individual de activos. También deben valorarse IRPF o Impuesto sobre Sociedades del vendedor y, según los bienes y circunstancias, otros tributos. Es imprescindible revisar la operación concreta antes de emitir facturas o firmar contratos.
Earn-out, escrow y pago aplazado: cómo proteger el precio
En adquisiciones empresariales es habitual pactar mecanismos para distribuir riesgos entre las partes:
- Earn-out: parte del precio depende de resultados futuros medibles.
- Escrow o retención: un importe queda retenido bajo condiciones pactadas para responder por contingencias.
- Ajuste de precio: el precio final se revisa según deuda neta, capital circulante u otras magnitudes previamente definidas.
- Manifestaciones y garantías: el vendedor declara ciertos hechos y se establece cómo responder ante inexactitudes.
Estos mecanismos también pueden utilizarse en traspasos pequeños cuando su complejidad lo justifica.
¿Qué conviene a tu negocio? Cinco pasos antes de vender
- Define lo que quieres transmitir: el negocio operativo, los activos, una rama de actividad o las participaciones.
- Prepara información fiable: cuentas, licencias, arrendamientos, plantilla y contratos.
- Solicita una valoración: con metodología adaptada al negocio y ajustes explicados.
- Analiza fiscalidad y riesgos: antes de aceptar ofertas o pactar condiciones.
- Diseña el proceso: confidencialidad, búsqueda de compradores, oferta, revisión, contrato y cierre.
Preguntas frecuentes sobre traspasos y M&A
¿Qué diferencia hay entre vender un negocio y vender una sociedad?
En la venta del negocio se transmiten los activos y relaciones incluidos en el acuerdo. En la venta de participaciones se adquiere la propiedad de la sociedad, que conserva sus activos, contratos, deudas y contingencias.
¿Una pyme puede venderse mediante M&A?
Sí. El tamaño no es el criterio decisivo: una pyme puede venderse mediante una adquisición de participaciones o activos con proceso de M&A.
¿Qué es el EBITDA y para qué sirve?
Es el resultado antes de intereses, impuestos, depreciaciones y amortizaciones. Se usa como referencia de rentabilidad operativa, ajustándolo cuando procede, pero por sí solo no determina el precio final.
¿Qué es una due diligence?
Es el examen financiero, fiscal, laboral, jurídico y comercial previo a la adquisición para detectar contingencias, negociar el precio y establecer garantías.
¿El comprador asume las deudas y los trabajadores?
Depende de la estructura y de las normas aplicables. En una compra de participaciones las obligaciones permanecen en la sociedad adquirida. En una transmisión de negocio pueden surgir responsabilidades legales, especialmente laborales y tributarias, aunque el contrato intente excluirlas.
¿Qué significa earn-out?
Es un precio contingente: una parte de lo que cobrará el vendedor se calcula según los resultados o hitos que alcance el negocio tras la venta.
¿El traspaso de un negocio lleva IVA?
No siempre. La transmisión de una unidad económica autónoma puede estar no sujeta al IVA conforme al artículo 7.1 de su ley reguladora. La mera venta de elementos aislados puede recibir otro tratamiento.
¿Cuánto cuesta valorar una empresa?
Depende de la complejidad, documentación y alcance del análisis. En La Central del Negocio puedes solicitar una orientación inicial sobre la operación y las alternativas de venta.
¿Quieres comprar, vender o traspasar tu negocio?
En La Central del Negocio te ayudamos a valorar la operación, preparar la documentación y encontrar la estructura adecuada, con apoyo jurídico y fiscal de Asesoría Edac.
Consultar una operación de compraventa
Teléfono: 930 153 772 ·
WhatsApp: 626 540 364 ·
www.lacentraldelnegocio.com
Fuentes normativas
- Estatuto de los Trabajadores, artículo 44.
- Ley de Arrendamientos Urbanos, artículo 32.
- Ley del IVA, artículo 7.1.
Este artículo es informativo. Las consecuencias fiscales, jurídicas y laborales dependen de la estructura y circunstancias de cada operación. Es necesario analizar el caso concreto antes de firmar.